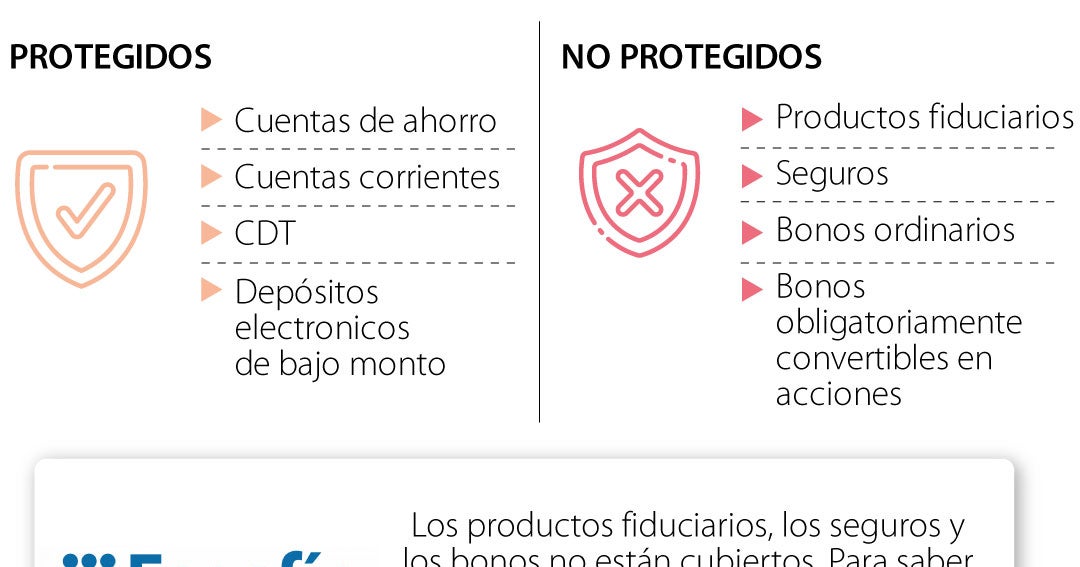
La intervención del banco paraguayo Ueno Bank ha vuelto a poner sobre la mesa la pregunta de qué sucedería con el dinero de los ahorradores si una entidad financiera quebrara en Colombia. El Seguro de Depósitos de Fogafín, la vigilancia de la Superfinanciera y los canales de reclamación son las piezas clave para proteger los ahorros. El 2 de noviembre de 2026, el Banco Central de Paraguay ordenó iniciar el procedimiento de resolución de Ueno Bank, una entidad digital de rápido crecimiento que llegó a contar con cerca de 2,9 millones de clientes. La autoridad monetaria tomó la decisión tras detectar que el indicador de solvencia del banco había caído por debajo de la mitad del mínimo exigido. Este episodio desató una crisis financiera y política enorme en Paraguay y, a su vez, puso a muchos colombianos a preguntarse cuán protegidos están sus ahorros. Las autoridades y los analistas coinciden en que hoy no hay en Colombia ningún banco en una situación equivalente a la de Ueno Bank. Aun así, el caso sirve para repasar cómo funciona el sistema de protección local. La Superintendencia Financiera de Colombia es la entidad que vigila a los bancos y demás instituciones bajo su supervisión. Cuando detecta problemas de solvencia, liquidez o cumplimiento de obligaciones, puede adoptar medidas que van desde exigir capitalizaciones o facilitar una reorganización hasta ordenar la liquidación de la entidad, si no existe una salida viable. Ese es el primer filtro, un esquema de supervisión permanente cuyo objetivo es evitar que una dificultad llegue al punto de la quiebra. Cuando la liquidación es inevitable entra en escena el Fondo de Garantías de Instituciones Financieras, Fogafín. Su principal instrumento para los ahorradores es el Seguro de Depósitos, que garantiza la devolución de hasta 50 millones de pesos por persona y por entidad inscrita. El seguro tiene varias características que conviene conocer. Es automático y gratuito, el ahorrador no paga una prima ni realiza trámite alguno para quedar cubierto, pues basta con tener su dinero en una entidad inscrita. Entre los productos amparados figuran las cuentas de ahorro, las cuentas corrientes, CDT, los depósitos electrónicos y los depósitos de bajo monto. El límite se aplica por entidad y no por producto. Los 50 millones se calculan sobre la suma de los depósitos protegidos que una persona tenga en un mismo banco. Quien tenga 20 millones en una cuenta de ahorros y 25 millones en un CDT de la misma entidad estaría cubierto en su totalidad, mientras que quien tenga 80 millones en esa misma entidad recibiría 50 millones del seguro y tendría que reclamar los 30 restantes en el proceso de liquidación. Como la cobertura opera por separado en cada institución, una persona con 40 millones en un banco y otros 40 millones en otro, ambos inscritos, tiene protegida la totalidad de su dinero. No todo está asegurado. Quedan por fuera los productos fiduciarios, los seguros, los bonos ordinarios y las inversiones en acciones, entre otros. Según cifras difundidas por el propio fondo, este monto protege por completo a cerca de 99% de los depositantes del sistema financiero. Las reservas del seguro se cuentan por decenas de billones de pesos. Para identificar si un producto está amparado, los extractos y la publicidad de las entidades inscritas deben llevar el sello del Seguro de Depósitos de Fogafín. El seguro no es una garantía ilimitada. Si una persona tiene más de 50 millones de pesos en una entidad que entra en liquidación, Fogafín reconoce el monto asegurado y el excedente queda sujeto al proceso de reclamación ante el liquidador. La posibilidad de recuperarlo depende de los activos de la entidad, de sus obligaciones pendientes y del orden legal de pago. En otras palabras, esos recursos no desaparecen automáticamente, pero tampoco hay certeza de que se recuperen por completo. #BancoQuebrado #AhorrosProtegidos #Fogafín #Superfinanciera #CrisisFinanciera
También lo cubren: La República.
Ver más en NewsToday