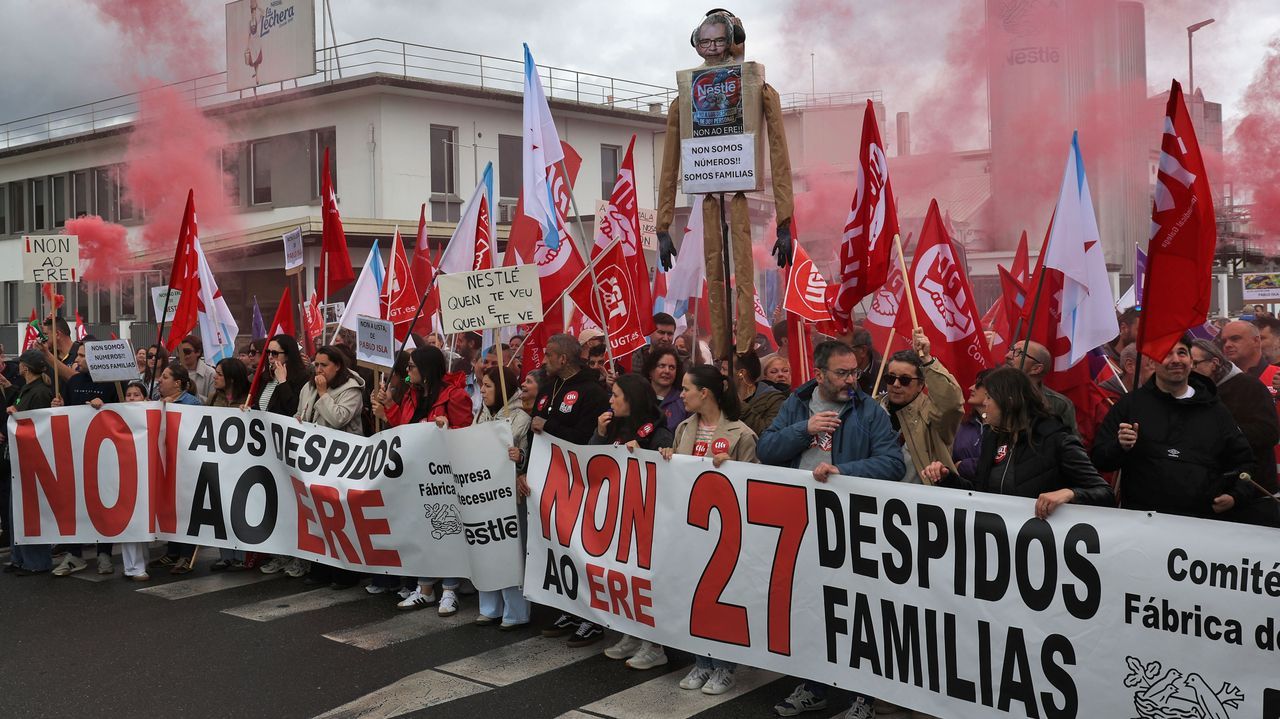
La Agencia Tributaria ha determinado que las indemnizaciones por salidas voluntarias o prejubilaciones acordadas entre el trabajador y la empresa dejarán de estar exentas de tributar en el Impuesto sobre la Renta de las Personas Físicas (IRPF) si no se enmarcan en un Expediente de Regulación de Empleo (ERE). Anteriormente, estas indemnizaciones estaban libres de impuestos, pero ahora solo lo serán si forman parte de un despido colectivo. Esta medida afecta a los acuerdos entre trabajadores y empresas que no se ajustan a los mecanismos previstos por la Seguridad Social para adelantar el retiro. La nueva normativa busca asegurar que las indemnizaciones por bajas voluntarias sean tratadas de manera equitativa y que no se beneficien de exenciones fiscales indebidas. Esta decisión tiene implicaciones significativas para las empresas y los trabajadores que se encuentran en situaciones de despido o prejubilación acordada.
Ver más en NewsToday